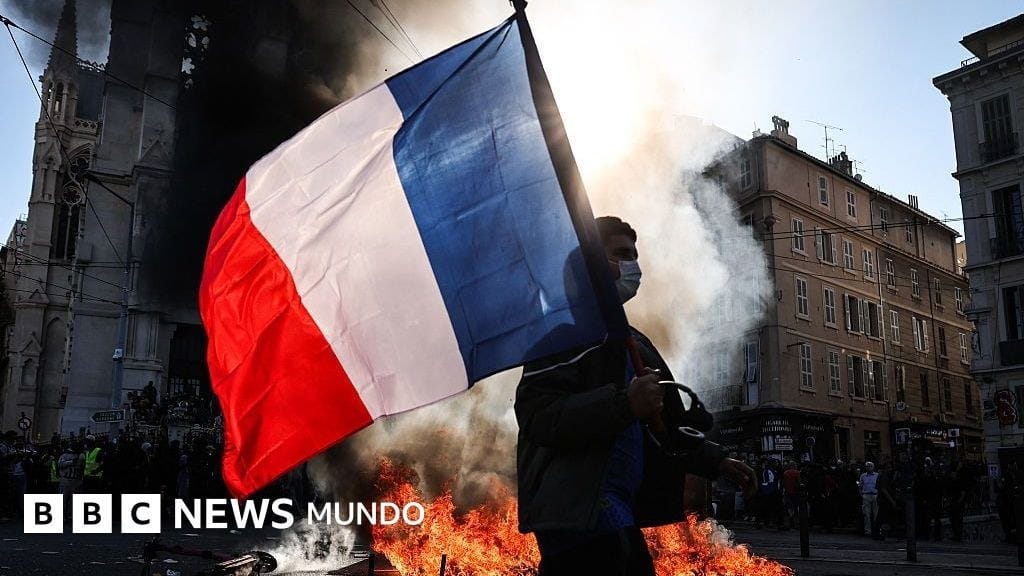
Mientras siguen las protestas en Francia, el gobierno de Emmanuel Macron enfrenta otro frente: la desconfianza de los mercados hacia la deuda del país. Desde comienzos de septiembre de 2026, la prima de riesgo francesa ha subido con fuerza, una señal de que los inversores ven más difícil que el Estado pueda pagar lo que debe.
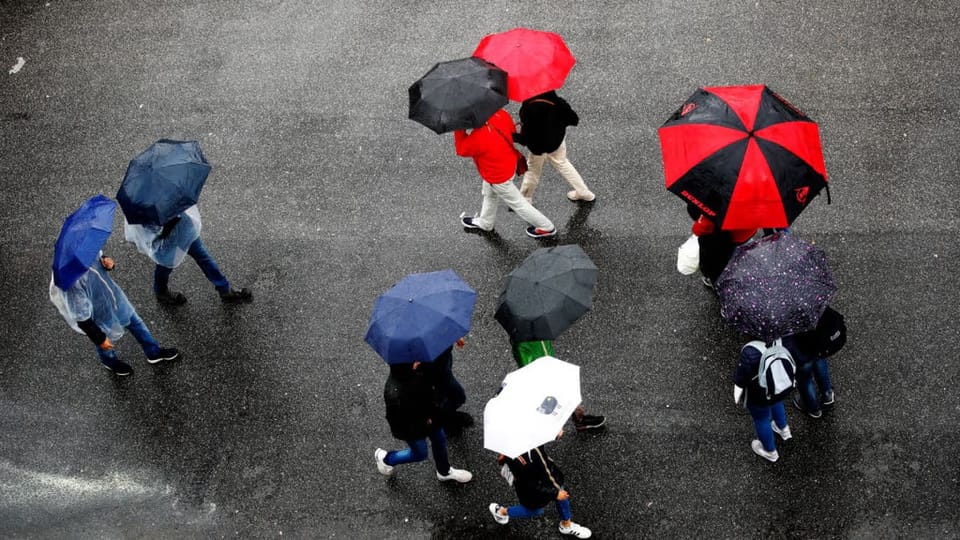
La presión no viene solo de las finanzas. Lo que empezó como una protesta estudiantil por el deterioro de las escuelas públicas se amplió al costo de la vida, la falta de oportunidades para los jóvenes y el monto de las pensiones. En varias ciudades se impusieron toques de queda para frenar saqueos y vandalismo.
Francia emite bonos y otros títulos para financiar sus gastos presentes a cambio de pagar intereses más adelante. El problema aparece cuando el tipo de interés medio que paga por esa deuda supera el crecimiento nominal de la economía. En ese caso, la deuda puede aumentar como porcentaje del PIB aunque el gobierno no gaste más de lo que ingresa: es el llamado efecto bola de nieve.
El país es especialmente vulnerable porque su deuda ronda el 119% del PIB. Entre 2017 y 2025, con tipos muy bajos, el efecto fue favorable y la deuda pudo bajar en promedio 1,74 puntos del PIB al año, según datos del Tesoro citados por la BBC. Pero el escenario está cambiando. El tipo de interés medio que paga Francia pasó del 1,8% en 2023 al 2,3% previsto para 2026, mientras el crecimiento se mantiene en 0,5%, de acuerdo con la última previsión del gobierno.
El ministro de Finanzas, Roland Lescure, dijo a la BBC a comienzos de este mes que la demanda de bonos sigue firme y que el gobierno emite deuda cada dos semanas sin mayores problemas. También aseguró ante la Asamblea Nacional que Francia no está atrapada en una bola de nieve de deuda.
Aun así, el Ministerio de Economía y Finanzas admitió que redujo la venta de bonos a más de 30 años por la menor demanda de los inversores. Y el gobernador del Banco de Francia, Emmanuel Moulin, dijo hace dos semanas que el país no necesita por ahora ayuda del Banco Central Europeo.
Paul Krugman, premio Nobel de Economía, escribió que los mercados están tratando a Francia como “el nuevo enfermo económico del mundo occidental”. La advertencia importa porque, si sube el costo de financiarse, una parte cada vez mayor de lo que recauda el Estado podría irse a pagar intereses en lugar de servicios públicos.
Detrás de esa tensión fiscal hay un problema político de fondo. Francia envejece y gasta cada vez más en pensiones, un tema muy sensible en el país. La edad oficial de jubilación era de 62 años antes de la reforma de 2023; Macron logró elevarla gradualmente hasta 64, aunque la entrada en vigor de la medida quedó suspendida para asegurar apoyo parlamentario del Partido Socialista.
Según Chadha, profesor de Economía de la Universidad de Cambridge, cuando los inversores perciben que el Estado tendrá problemas para pagar, suben los tipos de interés y la deuda absorbe más recursos del presupuesto. Si esa dinámica se consolida, el margen para educación, defensa y otros gastos públicos se reducirá todavía más.
Lescure advirtió que la carga de la deuda llegaría en 2027 a unos 91.000 millones de euros anuales, una cifra superior al presupuesto anual de educación y defensa. El Tribunal de Cuentas francés y la Comisión Europea estiman además que el tipo medio superará al crecimiento de forma duradera hacia el final de la década.
Si eso ocurre, Francia necesitaría algo más que recortar el déficit: tendría que alcanzar un superávit primario, es decir, ingresar más de lo que gasta sin contar los intereses. Por ahora, ese escenario todavía no se ha cerrado.
Fuentes
Foto: BBC News Mundo.
Síguenos en Facebook, Instagram, TikTok, X y el canal de WhatsApp.